부부의 일방이 혼인 전부터 가진 고유재산과 혼인 중 자기 명의로 취득한 재산(민법 제830조 제1항).
부부가 이혼할 때는 원칙적으로 혼인 중 부부가 공동으로 협력해서 모은 공동재산만이 분할의 대상에 포함되고 특유재산은 여기에서 제외된다.
다만 특유재산일지라도 재산을 습득한 시기나 경위, 유지해 온 과정 등에서 배우자의 기여도가 인정될만한 부분이 있다면 특유재산도 재산분할 대상에 포함시킬 수 있다.
가령 외벌이의 경우 본인의 월급과 그것을 바탕으로 마련한 목돈, 집 등은 모두 자신 명의로 취득한 특유재산이니 재산분할 대상에서 제외되어야 한다고 주장하는 경우가 많지만 법원은 소득이 없는 가정주부라도 가사 노동과 자녀 양육을 통해 배우자를 지원했기에 재산분할 시 가정주부의 기여도를 인정하고 있다.
<출처 : 시사매거진>


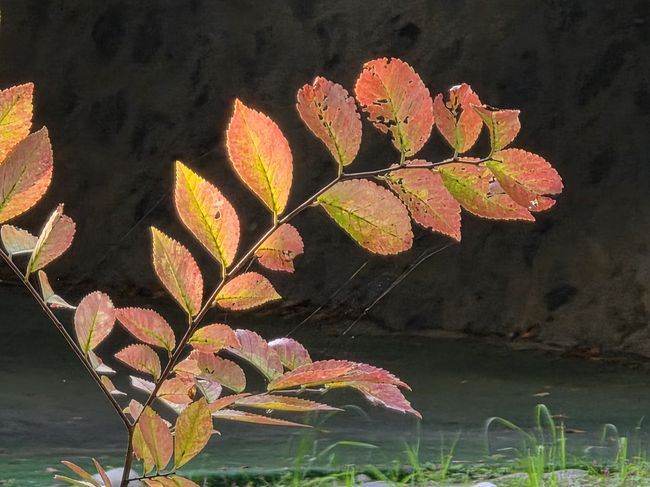
 단풍 입사귀
삼삼칠박수로 피었군요글/박하 시인. 사진/예성탁
 장산 가을
아름다운 퇴장?서쪽하늘 붉게 물들이는 노을 보다 더 붉게!글/박하 시인.사진/예성탁
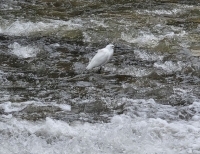 하얀 물결, 하얀 쇠 백로
쇠백로 한 마리,박수 갈채를 받으며 무대에 등장했군요.글/박하 시인. 사진/예성탁
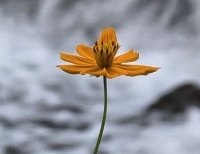 가을꽃
가을 꽃의 색깔은 역시 황금색이 으뜸!글 / 박하 시인 오늘같은 꽃바람이 분다면 가을 꽃 넌 아프겠지? 잘 견디거라.. 글 / 나정현 편집위원 사진 / 예성탁
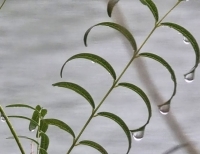 진주걸이
오른쪽 잎새들마다 진주구슬!왼쪽은 잎새들마다텅비었네요.대체 무슨 까닭일까요?글/박하 시인. 사진/예성탁


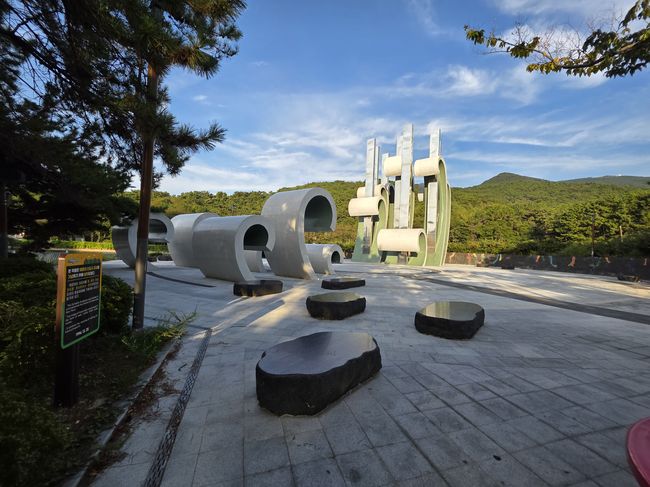 시와 낭만이 있는 쉼터, 대천공원
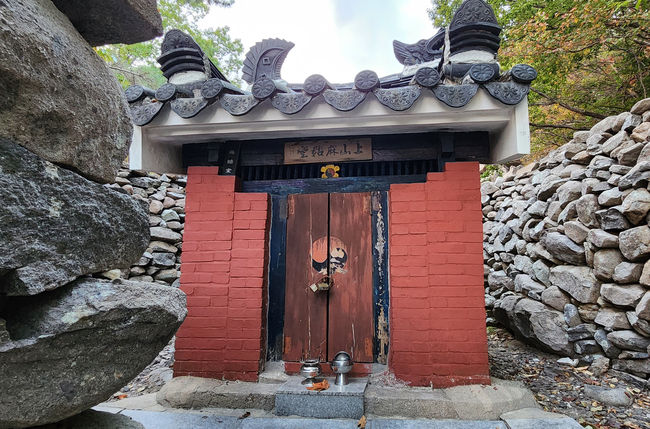 장산의 ‘상산마고당’ 변천사 - 1
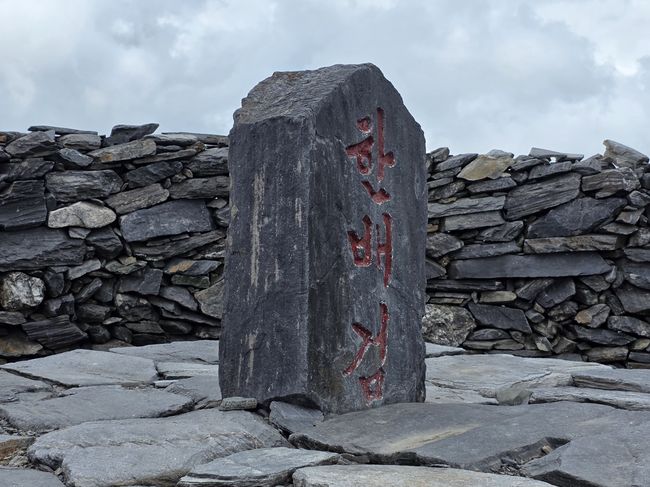 태백산 천왕단(천제단)에 깃든 신앙의 여러 얼굴
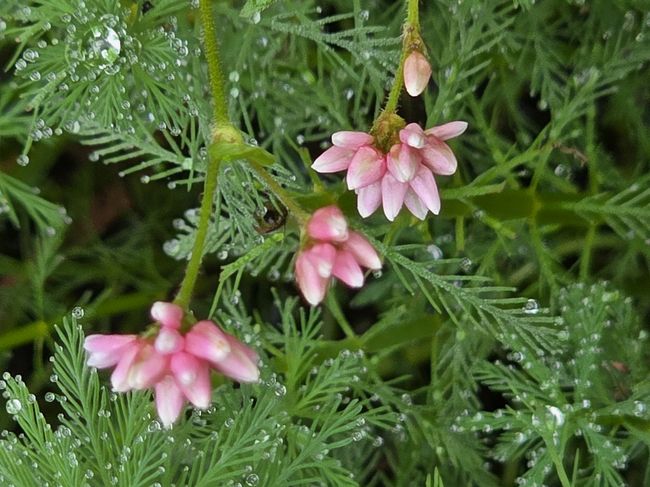 번식력 강한 물수세미를 밀어낸 고마리
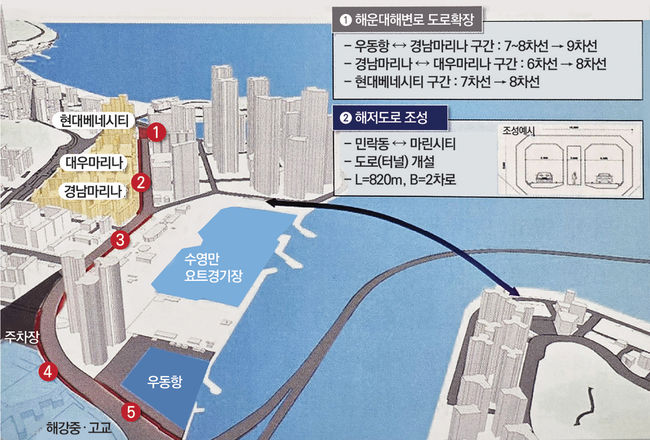 수영만 횡단터널을 건설하자
 단풍 입사귀